在急需资金周转时,除了银行,典当行也是许多人考虑的选择,尤其是在房地产市场活跃的成都。在成都典当行办理房屋抵押借款究竟有哪些优缺点?本文将为您详细分析。
一、成都典当行房屋抵押借款的优点
1. 放款速度快
这是典当行最核心的优势。与银行漫长的审批流程相比,典当行办理房屋抵押借款通常只需1-3天即可放款,甚至部分机构能做到当天放款。对于急需用钱的客户来说,这无疑是最具吸引力的地方。
2. 对借款人资质要求宽松
银行对借款人的征信、收入流水、负债率等要求严格,而典当行主要看重房屋的价值和变现能力,对借款人的征信要求相对较低。即使征信有瑕疵、没有稳定工作流水,仍有可能获得贷款。
3. 用途灵活
银行对贷款用途有严格限制(如不能用于炒股、购房等),而典当行借款用途基本不受限制,可以用于各种合法的资金周转需求。
4. 还款方式灵活
典当行通常支持随借随还,按天计息,用几天算几天,资金利用率高。提前还款一般没有违约金。
5. 门槛低
只要房屋产权清晰、有一定价值,即使是房龄较老、面积较小的房子,也有机会在典当行获得借款。
二、成都典当行房屋抵押借款的缺点
1. 借款成本高
这是典当行最大的劣势。典当行的综合费率(利息+综合服务费)通常远高于银行。根据规定,房产典当的月综合费率一般不得超过当金的2.7%(各地区可能略有浮动),加上利息,实际年化利率可能达到30%以上,甚至更高。
2. 借款额度低
典当行在评估房屋价值时,通常会打较大折扣。一般按照房屋市场评估价的5-7成放款,低于银行的7-8成。对于需要大额资金的客户来说,可能无法满足需求。
3. 借款期限短
典当行的借款期限通常较短,一般以短期周转为主。根据《典当管理办法》,房产典当的典当期限最长不得超过6个月。虽然可以续当,但需要重新办理手续并支付费用。
4. 存在绝当风险
如果到期无法赎回或续当,房屋将变成绝当品,典当行有权进行处置(如拍卖),以收回本息。这相比银行有更直接的风险。
5. 行业风险
典当行行业整体规模较小,部分不规范机构可能存在乱收费、合同陷阱等问题。借款人需要仔细甄别,选择正规典当行。
三、成都典当行办理房屋抵押借款的注意事项
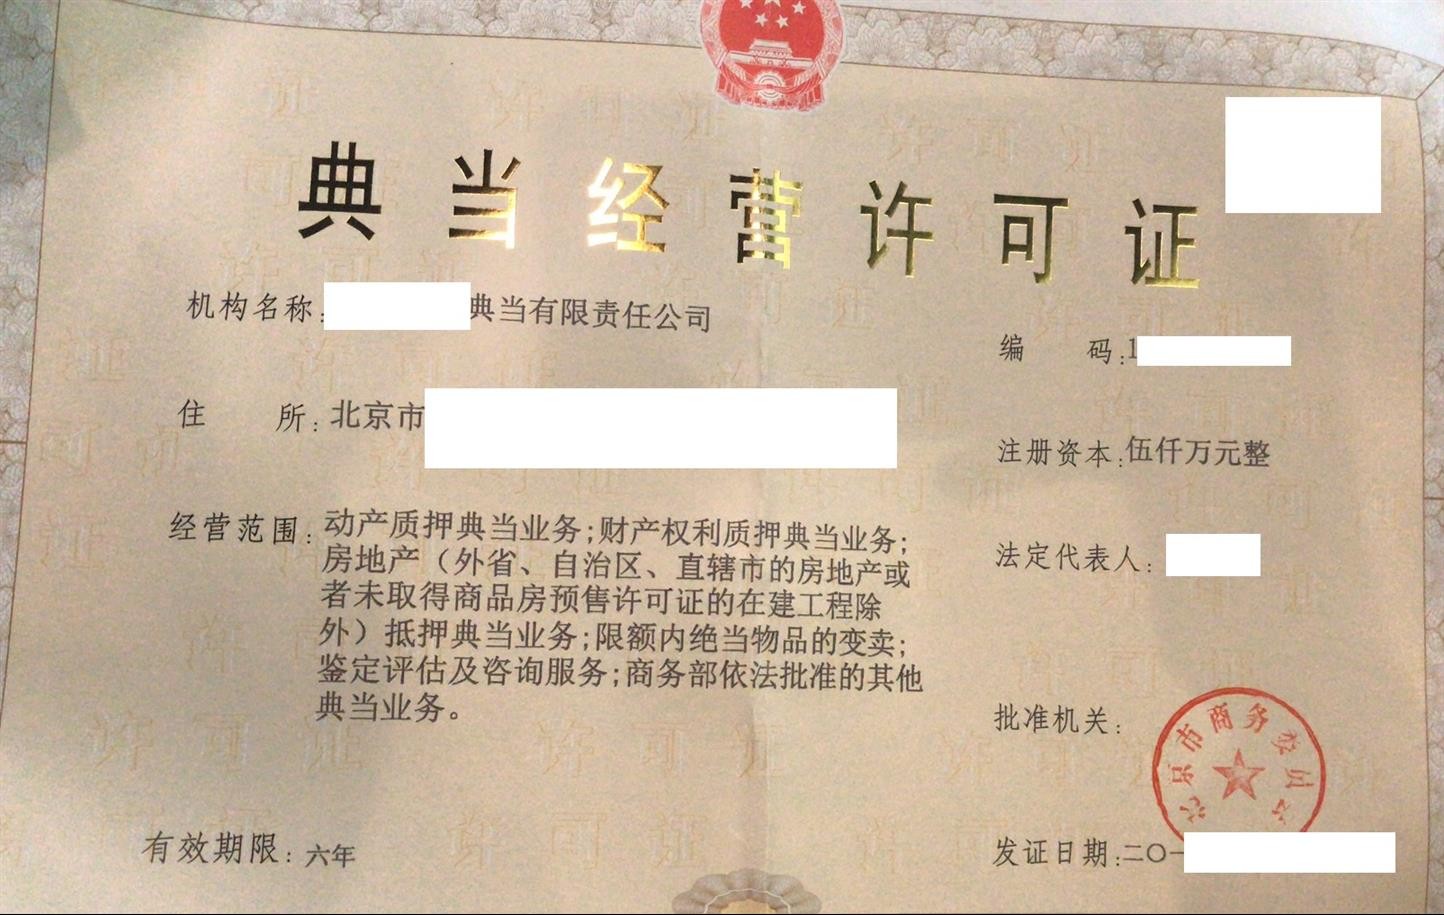
- 选择正规机构:确认典当行是否具有《典当经营许可证》《特种行业许可证》等资质,选择信誉良好的大型典当行。
- 看清合同条款:重点关注费率、期限、还款方式、违约金、绝当处理等条款,避免隐性收费。
- 评估自身还款能力:由于成本高、期限短,务必确保自己有稳定的还款来源,避免因逾期导致房屋被处置。
- 比较银行与典当行:如果资金需求不急、借款期限较长、且自身资质较好,优先考虑银行。典当行更适合短期、紧急、小额的资金周转。
- 注意房屋价值评估:多咨询几家机构,了解市场评估价和放款比例,避免被压低价格。返回为请求的 JSON 格式(无 Markdown code fences):
- 考虑替代方案:除了典当行,还可以考虑其他民间借贷机构、小额贷款公司等,综合比较利率和条件。
四、
在成都典当行办理房屋抵押借款,是一把双刃剑。优点在于:放款快、门槛低、用途灵活、还款方式灵活;缺点在于:成本高、额度低、期限短、存在绝当风险。
因此,建议您根据自身的资金需求急迫程度、借款期限、还款能力等因素,权衡利弊。如果是短期急需资金,且能够承受较高成本,典当行是一个不错的选择;如果是长期资金需求,且自身条件允许,还是优先考虑银行等传统金融机构。
无论选择哪种方式,都要谨记:理性借贷,量力而行。